

- Reclamos de seguros
- Lesiones personales
- Litigios civiles
- Resultados de los casos
- Áreas de servicio
Quiénes somos
Volver al menú
(956) 253-3121
Disponible 24/7


No cobramos honorarios a menos que ganemos. Garantizado.
Cuando usted sufre una pérdida, espera que su compañía de seguros cubra los daños. Omar Ochoa Law Firm responsabiliza a las compañías de seguros para que los propietarios de viviendas y negocios reciban una compensación justa por los daños sufridos en sus propiedades en Houston.
Evaluación gratis del caso
Disponibles 24 horas al día, 7 días a la semana
Sin honorarios a menos que ganemos

Usted paga primas de seguro para proteger su vivienda o negocio, pero las compañías aseguradoras suelen priorizar sus ganancias por encima de su recuperación. Las aseguradoras pueden aprovechar su necesidad urgente de reconstrucción para presionar para pagar menos de lo debido o denegar reclamaciones válidas. Omar Ochoa Law Firm busca equilibrar las condiciones. Nuestra labor consiste en responsabilizar a las compañías de seguros y en garantizar que cumplan con los términos de las pólizas que venden.
Nuestra firma proporciona la representación enfocada necesaria para obtener el pago completo que su póliza permite. Ya sea que esté presentando un informe inicial o impugnando una denegación injustificada, gestionamos cada etapa del proceso. Combinamos nuestro conocimiento local con un enfoque orientado a resultados para ayudarle a restaurar su propiedad y retomar su vida.
Solicite Una Revisión Gratis de su Caso
Estamos a su disposición las 24 horas del día.
¿Necesita ayuda inmediata? Llámenos
(956) 253-3121


La mayoría de las pólizas de seguro estándar especifican la propiedad asegurada y el tipo de pérdida cubierta. Cuando sufre daños a la propiedad en Houston, revisaremos las disposiciones de su póliza para asegurarnos de que cubran su caso. El evento que causó la pérdida puede deberse a desastres naturales, como tormentas; a desastres dentro de la vivienda, como la rotura de una tubería de agua; o a actos delictivos, como el vandalismo o el robo con allanamiento.
Las pólizas estándar cubren los daños causados por incendios, tormentas y vientos a su vivienda o pertenencias personales. Por lo general, todo lo que esté unido a su vivienda está cubierto. La cobertura de cualquier estructura independiente dependerá de su póliza.
Las pérdidas cubiertas incluyen daños estructurales en el edificio o las instalaciones de su empresa. La mayoría de las compañías de seguros también cubren el equipamiento, el inventario y los archivos de la empresa. Además, la cobertura incluye daños por incendio, tormentas, robo y daños internos causados por agua.
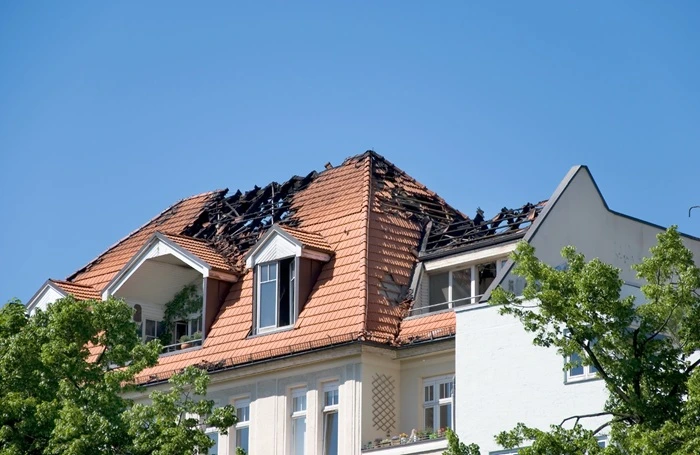
Una póliza de seguro de propiedad convencional cubre los edificios y bienes dañados o destruidos por un incendio. También puede presentar una reclamación por daños causados por un incendio cuando la propiedad haya sufrido daños por agua o humo. Ni el seguro de vivienda ni el seguro de propiedad comercial cubren los incendios provocados.
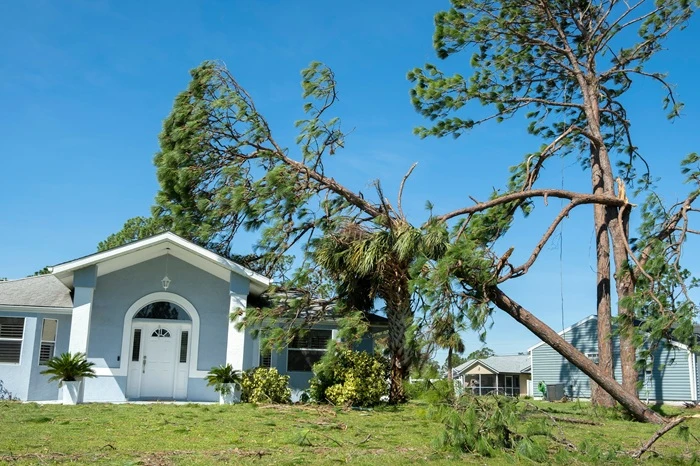
El seguro de propiedad estándar cubre los daños causados por el viento durante las tormentas. Los daños ocasionados por vientos de tornados o huracanes pueden estar incluidos en la cobertura.
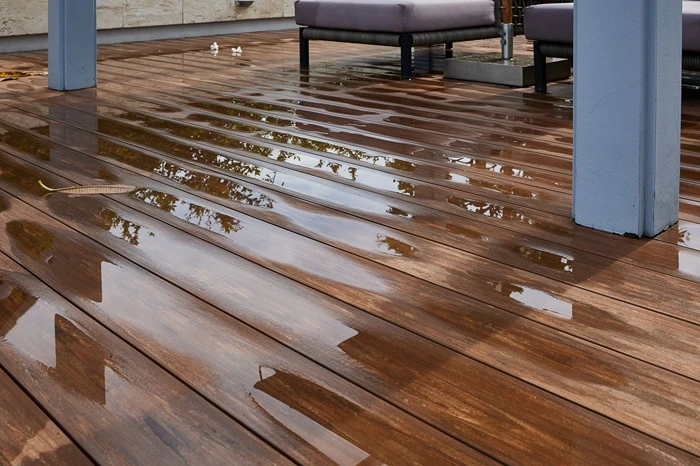
Una póliza estándar cubre los daños causados por agua que se origine dentro de la propiedad. Por lo general, la cobertura por daños causados por agua no incluye el agua proveniente de fuentes naturales. Las reclamaciones más comunes por daños causados por agua suelen surgir debido a tuberías rotas, calentadores de agua y lavadoras.
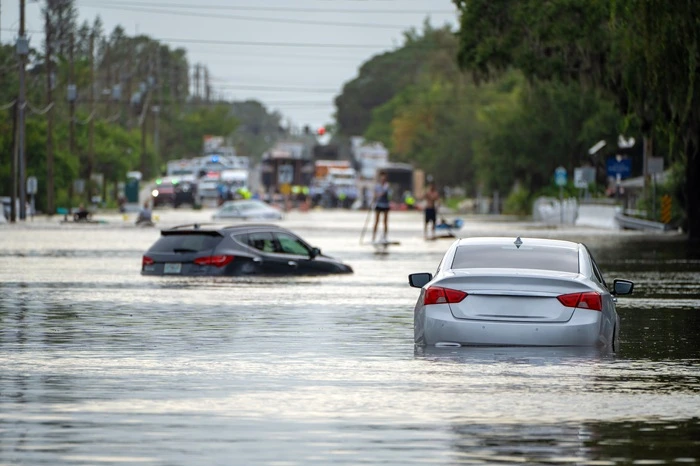
Por lo general, el seguro de vivienda y el seguro de propiedad comercial no cubren los daños por inundación a estructuras ubicadas en zonas inundables. Puede adquirir un seguro contra inundaciones por separado para cubrir los daños causados por inundaciones provenientes de cuerpos de agua naturales.
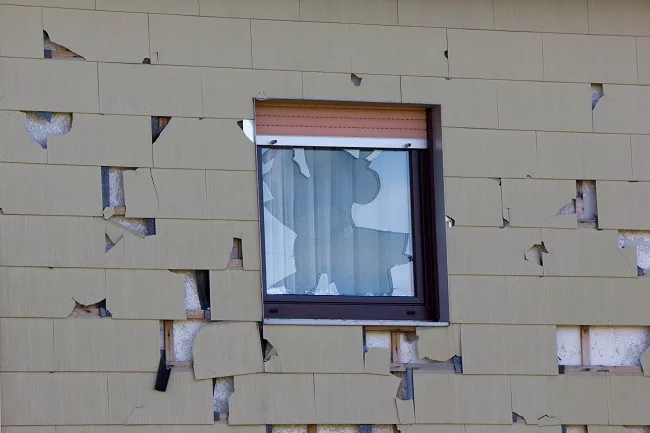
Por lo general, los daños causados por viento y granizo están cubiertos por su póliza de seguro de vivienda o de propiedad comercial. Las reclamaciones comunes por daños causados por granizo incluyen daños a techos, ventanas, revestimientos exteriores y canaletas. El seguro de vivienda no cubre los daños causados por granizo a los vehículos.
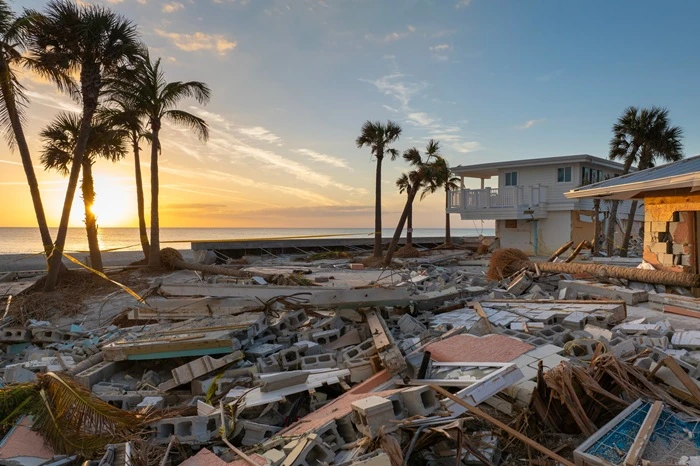
Los daños causados por un tornado a su vivienda o negocio generalmente están cubiertos por su seguro contra daños a la propiedad. Los daños causados por tornados incluyen los daños provocados por el viento o los escombros. Por lo general, su póliza de seguro de vivienda o de propiedad comercial también cubre los costos de limpieza y retiro de escombros.
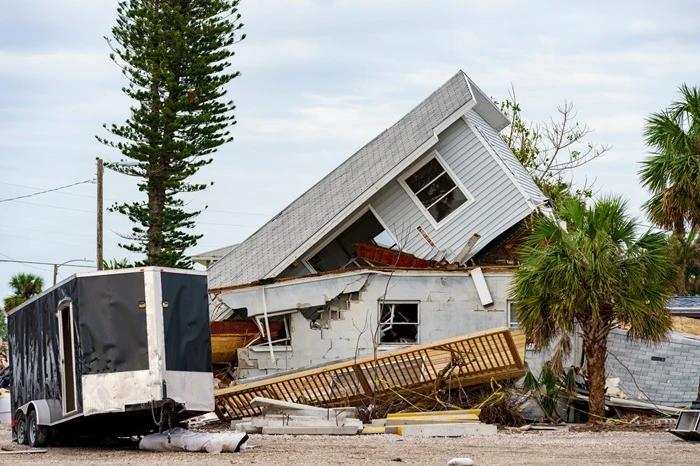
Algunas propiedades pueden requerir un seguro contra huracanes por separado. En la mayoría de las áreas, puede obtener una cobertura equivalente a la de un seguro contra huracanes mediante la contratación de un seguro de vivienda que cubra los daños causados por viento y tormentas, y un seguro contra inundaciones que cubra los daños por inundación.
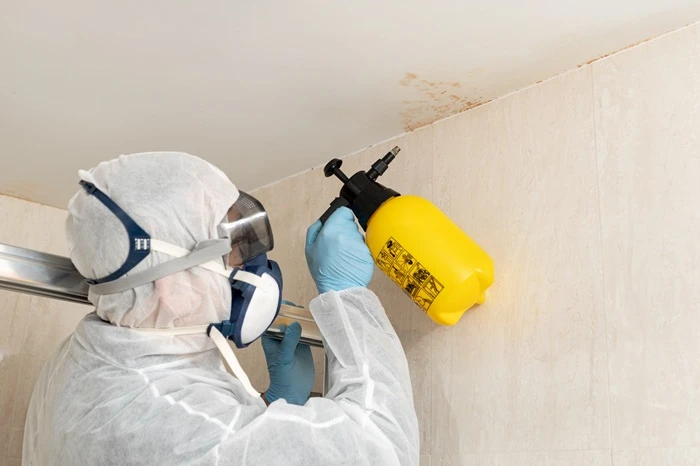
El moho sólo suele estar cubierto en las pólizas de daños materiales si es consecuencia de otro riesgo cubierto, como los daños por agua de un tejado dañado por una tormenta. Cuando está cubierto, la compañía de seguros se hace cargo de los gastos de eliminación del moho.
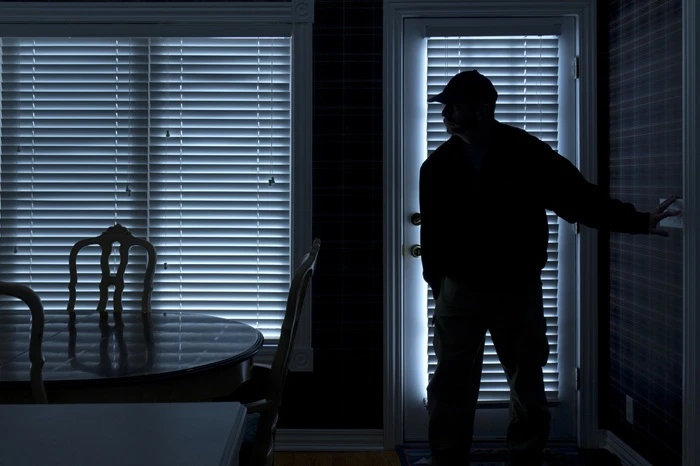
Los actos delictivos como el vandalismo, el robo y el allanamiento generalmente están cubiertos por el seguro de propiedad. Por lo general, los daños ocasionados por un incendio provocado no están cubiertos.
¿Necesita ayuda con daños a su propiedad? Estamos aquí para ayudarle.
Si su propiedad ha sufrido daños, no se preocupe. Nuestro equipo de abogados con experiencia en daños a la propiedad está aquí para ayudarle a obtener la compensación que merece. Comuníquese con nosotros para una evaluación gratuita de su caso.

Los propietarios de Houston enfrentan numerosas estrategias que las aseguradoras utilizan para evitar pagar reclamaciones válidas:
Las aseguradoras suelen alegar que los daños se deben a inundaciones (que normalmente están excluidas) en lugar de a daños cubiertos por el viento o las tormentas. Esta caracterización errónea les permite denegar la cobertura por completo.
Los ajustadores pueden afirmar que los daños existían antes del evento cubierto y sostener que el incidente simplemente reveló problemas preexistentes. Esta táctica exime de responsabilidad a la compañía de seguros.
Las compañías de seguros atribuyen los daños a un mantenimiento inadecuado cuando, en realidad, fueron causados por riesgos cubiertos. Pueden señalar el mantenimiento diferido como motivo para reducir o denegar las reclamaciones.
Incluso cuando se acepta la cobertura, las aseguradoras suelen subestimar los costos de reparación. Sus estimaciones pueden omitir trabajos necesarios, utilizar precios desactualizados o asumir que se realizarán reparaciones en lugar de reemplazos.
Las pólizas imponen plazos estrictos para informar de los daños y presentar reclamaciones. Las aseguradoras pueden denegar las reclamaciones basándose en tecnicismos en lugar de evaluar el fondo de la pérdida.
El lenguaje vago o ambiguo de las pólizas se interpreta a favor de la aseguradora. Nosotros impugnamos estas interpretaciones en virtud de la legislación de Texas, que exige que las ambigüedades se resuelvan a favor de los asegurados.
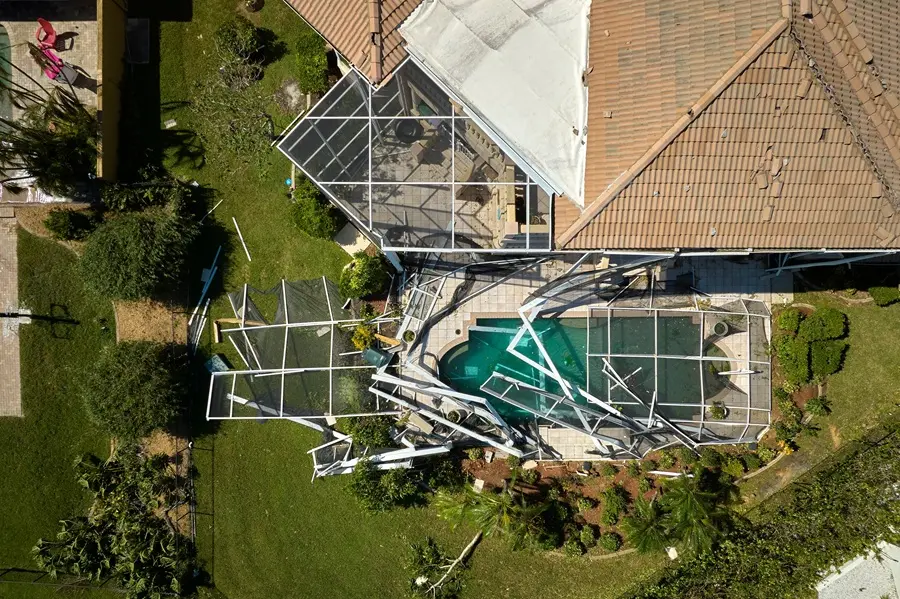
Su póliza de seguro de hogar cubre muchos tipos de pérdidas que usted puede sufrir después de un riesgo cubierto, incluyendo:
Daños a la propiedad, incluidos los costos de reparación o reemplazo de su vivienda y estructuras anexas. Reparación o reemplazo de estructuras independientes ubicadas en su propiedad bajo determinadas circunstancias. Usted tiene derecho a los fondos necesarios para restaurar su propiedad a la condición en que se encontraba antes de la pérdida, conforme a las tarifas vigentes del mercado.
Gastos adicionales de vivienda para cubrir los costos de vivir en otro lugar hasta que se repare su vivienda. Cuando su vivienda se vuelve inhabitable, las pólizas generalmente cubren los costos de alojamiento temporal, comidas y gastos relacionados hasta que se completen las reparaciones.
El seguro para propietarios de viviendas cubre los bienes personales dañados o destruidos, incluidos muebles, ropa, aparatos electrónicos y otras posesiones.
Cobertura de responsabilidad civil personal en caso de que un visitante resulte lesionado en su propiedad o de que su perro ataque a alguien dentro o fuera de ella.
Retirada de escombros para dejar su vivienda y su propiedad en las mismas condiciones en las que se encontraban antes del siniestro.
Los propietarios de inmuebles comerciales pueden recuperar los ingresos perdidos y los gastos corrientes cuando los daños materiales obligan a cerrar o trasladar un negocio.
Cuando las aseguradoras gestionan las reclamaciones de mala fe, se les puede exigir que paguen los honorarios de su abogado y otros costos profesionales.
Conocer el proceso de reclamación ayuda a los propietarios a proteger sus derechos:
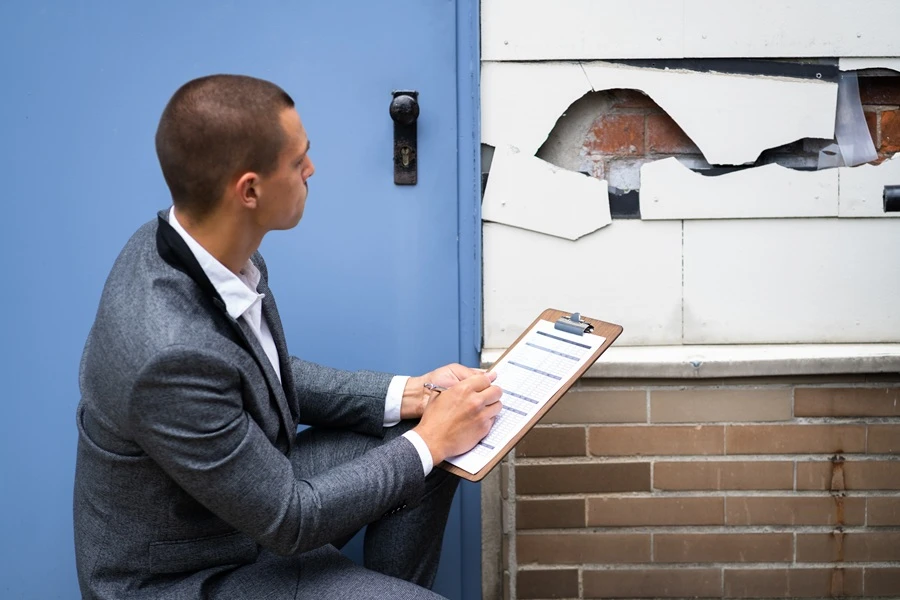
La ley de Texas impone plazos estrictos para las reclamaciones por daños a la propiedad:
Las pólizas de seguro exigen que los daños se notifiquen oportunamente. Revise los requisitos específicos de su póliza, ya que algunos exigen una notificación inmediata, mientras que otros permiten un plazo de varios días.
Por lo general, Texas permite dos años a partir de la fecha del daño para presentar una demanda por daños a la propiedad. Este plazo es estricto. No cumplir el plazo establecido en el estatuto de limitaciones elimina su derecho a interponer una demanda.
Algunas pólizas imponen plazos más cortos que los permitidos por la ley estatal. Los tribunales pueden hacer cumplir estas disposiciones, por lo que es importante actuar con prontitud.
No espere para presentar su reclamación. Las pruebas se deterioran, los recuerdos se desvanecen y los plazos se acercan rápidamente después de que se producen los daños materiales.
Nuestros abogados de daños a la propiedad gestionarán su reclamación por daños a la propiedad y tratarán directamente con su compañía de seguros, para que usted pueda concentrarse en reconstruir su vida. Nos encargaremos de:
Si su compañía de seguros no cumple con sus obligaciones conforme a la póliza y a la ley de Texas, podemos preparar y presentar una demanda contra la aseguradora. Una demanda puede obligar a la aseguradora a tramitar su reclamación de manera justa o a enfrentarse a un juicio por jurado.
Obtenga una Revisión Gratis de su Caso
No se conforme con menos de lo que se merece: permítanos luchar por usted.
Sin honorarios a menos que ganemos. Garantizado.
Llámenos hoy mismo al (956) 253-3121.

No existe una solución única para todos. Cada cliente es diferente y adaptamos nuestros servicios a sus necesidades específicas.

Contamos con décadas de experiencia y un historial probado de acuerdos y veredictos favorables.

Nos enorgullecemos de ser un recurso al que nuestros clientes pueden recurrir siempre que lo necesiten.

Es sencillo: si no ganamos, usted no paga nada.

Los miembros de nuestro equipo hablan español con fluidez y están preparados para atender a nuestros clientes en el idioma de su preferencia.
¿Quiere saber más sobre cómo ayudamos y qué hacemos? No se fíe sólo de nuestra palabra. Lea los comentarios y testimonios de nuestros clientes reales y vea los vídeos de nuestros antiguos clientes reales.


Sabemos lo que está en juego y lucharemos por usted como si fuera un miembro de nuestra propia familia.
Prestamos servicio a ciudades de todo Texas, entre las que se incluyen:
Luchamos en nombre de los propietarios. Comuníquese hoy con nuestros abogados de daños a la propiedad en Houston, los cuales altamente capacitados y cuentan con una amplia experiencia y obtenga una evaluación gratuita y sin riesgo de su caso.

Disponibles 24 horas al día, 7 días a la semana
Sin honorarios a menos que ganemos
Se Habla Español
Trabajamos bajo un acuerdo de honorarios de contingencia, lo que significa que no cobramos honorarios a menos que obtengamos una compensación para usted. Este acuerdo permite a los propietarios obtener representación legal de calidad sin costos iniciales. Nuestros honorarios provienen de la compensación que obtenemos, no de su bolsillo.
Las ofertas iniciales suelen ser bajas y no compensan adecuadamente sus pérdidas totales. Las compañías de seguros esperan que haya una negociación y, a menudo, aumentan significativamente las compensaciones durante ese proceso. Contar con un abogado que revise cualquier oferta antes de aceptarla le protege de aceptar menos de lo que le corresponde.
No. La ley de Texas prohíbe los aumentos de tarifas basados únicamente en la obtención de representación legal. Las tarifas pueden verse afectadas por el historial de reclamaciones, pero contratar a un abogado para hacer valer sus derechos no puede utilizarse en su contra.
Las denegaciones no son definitivas. Con frecuencia revocamos las denegaciones injustificadas presentando pruebas adicionales, cuestionando el razonamiento de la aseguradora y demostrando la cobertura según los términos de la póliza. Muchas reclamaciones denegadas deberían haberse pagado.
El plazo varía en función de la magnitud de los daños, las condiciones de la póliza y la cooperación de la compañía de seguros. Las reclamaciones sencillas pueden resolverse en cuestión de semanas, mientras que las disputas complejas pueden tardar meses. Los litigios alargan el plazo, pero pueden ser necesarios para obtener una compensación justa.
Las pólizas estándar de seguro de vivienda excluyen los daños causados por inundaciones. Si una inundación contribuyó a sus pérdidas, es posible que deba presentar una reclamación por separado ante el Programa Nacional de Seguro Contra Inundaciones o ante su aseguradora privada contra inundaciones. Le ayudamos a coordinar múltiples reclamaciones cuando sea necesario.
Reclamos de seguros
Actualizado:
6 de julio de 2026
Por
Omar Ochoa
Daños a la propiedad
Actualizado:
23 de septiembre de 2026
Por
Omar Ochoa
Daños a la propiedad
Actualizado:
23 de septiembre de 2026
Por
Omar Ochoa


