Abogados de Reclamos de Seguro por Daños a la Propiedad en Texas
No cobramos honorarios de abogado a menos que ganemos. Garantizado.
Nuestros abogados de reclamos de seguro por daños a la propiedad en Texas luchan por obtener una compensación justa y adecuada para reclamos de seguro rechazados o subestimados. Representamos a personas, familias y empresas en todo el estado de Texas, y estamos preparados para enfrentarnos a las compañías de seguros que se interponen entre usted y un acuerdo justo.
Evaluación gratis del caso
Disponibles 24 horas al día, 7 días a la semana
Sin honorarios de abogado a menos que ganemos
Cómo el bufete de abogados Omar Ochoa defiende a los propietarios de Texas
Lo vemos una y otra vez. Las compañías de seguros se basan en tres estrategias: retrasar, denegar y defenderse. En una reclamación de seguro, la compañía de seguros velará por sus propios intereses, no por los de los propietarios. Los ajustadores de seguros trabajan arduamente para impedir que los propietarios y asegurados reciban una compensación justa. Estas tácticas incluyen:
Alegar que los daños materiales se deben al «desgaste normal»
Alegar que los daños materiales se deben a un «mantenimiento inadecuado»
Subestimar el valor de su reclamación por debajo del deducible de la póliza
No responder a las llamadas o correos electrónicos de los asegurados
Denegar un reclamo sin motivo alguno
Si está enfrentando tácticas injustas y no está recibiendo la compensación que merece, comuníquese con nosotros para hablar con un abogado de reclamos de seguro por daños a la propiedad en Texas. Tenemos nuestra sede en McAllen, Texas, y representamos a personas, familias y empresas en todo el estado, incluidos Houston, San Antonio, Austin y Dallas. Podemos comunicarnos con la compañía de seguros y negociar la compensación que usted merece, para que usted no tenga que hacerlo.
Si su reclamación de seguro fue pagada por un monto inferior al debido o fue denegada, o si desea asistencia para recuperar los beneficios de su seguro, llámenos al (956) 253-3121 o solicite una evaluación gratuita de su caso.
Casos de Reclamos de Seguros por Daños a la Propiedad que Atendemos:
Los daños materiales ocurren constantemente, por muchas razones. Es importante que los propietarios revisen sus pólizas y se aseguren de que cuentan con la cobertura que necesitan.
La cobertura de daños a la vivienda incluye desastres naturales y los daños que sufra su vivienda a causa de incendios, viento, agua, inundaciones, granizo, tornados y huracanes. También cubre los daños provocados por infestaciones de termitas e insectos, así como el deterioro de los cimientos. Un reclamo al seguro de vivienda puede referirse a daños en cualquier parte de su vivienda, incluidos techos, paneles solares, ventanas, estuco o revestimientos exteriores, o mobiliario de exterior.
Los reclamos de seguro por daños a propiedades comerciales consisten en reclamos de seguro destinados a la reparación de propiedades comerciales y a la compensación por los daños sufridos. El reclamo de los propietarios de inmuebles comerciales puede cubrir los gastos de reparación del edificio, la sustitución de bienes personales y comerciales, así como los costes derivados de la interrupción de la actividad empresarial.
Incluso sin que haya un huracán o un tornado, las fuertes tormentas de viento pueden causar daños considerables. Los vientos pueden arrancar árboles de raíz, dañar los techos y provocar daños indirectos debido a los cortes de electricidad. Los vientos fuertes también pueden hacer que los escombros salgan disparados y rompan ventanas, dañen los revestimientos exteriores o causen daños a los vehículos, lo que aumenta el impacto global sobre los bienes.
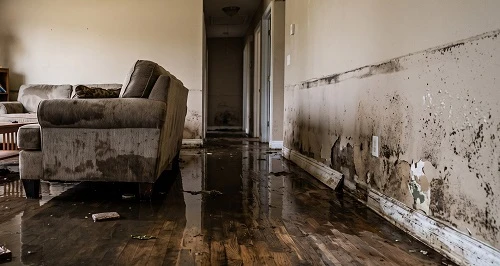
Los daños por agua generalmente destruyen el interior de la vivienda y no provienen del agua que fluye desde el exterior. Los daños por agua pueden deberse a un defecto en el techo, a una tubería con fugas, a una manguera rota del lavavajillas o incluso a un inodoro obstruido. Los daños causados por el agua pueden variar considerablemente según se mezcle con aguas residuales o contenga sustancias químicas, bacterias o moho.
Los daños causados por el agua suelen destruir el interior de la vivienda y no se deben al agua que fluye por el exterior de la misma. Estos daños pueden deberse a un defecto en el techo, una tubería con fugas, una manguera del lavavajillas rota o incluso un inodoro atascado. Los daños causados por el agua pueden variar considerablemente dependiendo de si está mezclada con aguas residuales o si contiene sustancias químicas, bacterias o moho.
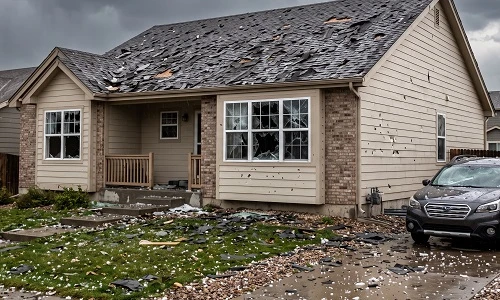
Texas es el segundo estado, solo por detrás de Minnesota, con más reclamos de seguro por daños causados por el granizo. El granizo puede ser muy destructivo y, en Texas, los daños causados por las tormentas de granizo son más habituales desde la primavera hasta principios del verano. Los daños por granizo suelen estar cubiertos por las pólizas de seguro de hogar, sujetos a un deducible. Las compañías de seguro pueden mostrarse reacias a pagar los daños causados por las tormentas de granizo, especialmente si son de carácter estético.
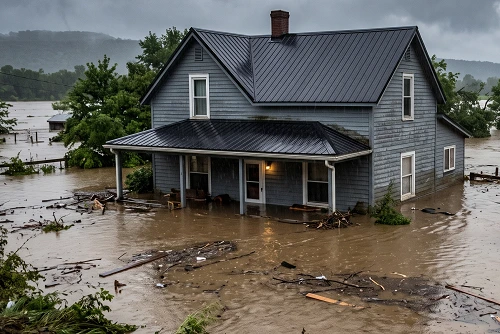
Los daños causados por las inundaciones en Texas constituyen un problema recurrente y costoso. Entre las frecuentes inundaciones y las tormentas severas, los propietarios se enfrentan a riesgos considerables. En el bufete de abogados Omar Ochoa, gestionamos reclamos de seguro por daños causados por inundaciones y trabajamos para garantizar que recibas la compensación que le corresponde.
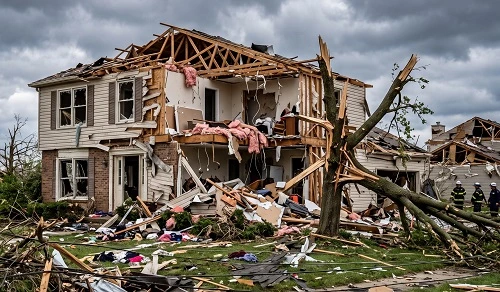
Los daños causados por un tornado pueden variar mucho en función de la velocidad del viento e incluir daños en techos, ventanas rotas, árboles caídos, daños o destrucción de cobertizos, graneros y otras estructuras, y daños en los cimientos.
Reclamo de seguro por daños causados por huracanes
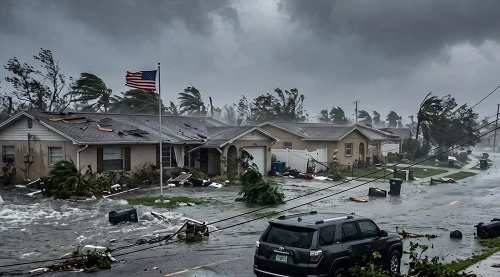
Los huracanes son tormentas de gran intensidad que provocan lluvias torrenciales, vientos fuertes e inundaciones a gran escala. Los daños causados por los huracanes, tanto por el viento como por la lluvia impulsada por el viento, pueden estar cubiertos por una póliza de seguro de hogar y por una póliza independiente contra daños por inundaciones.
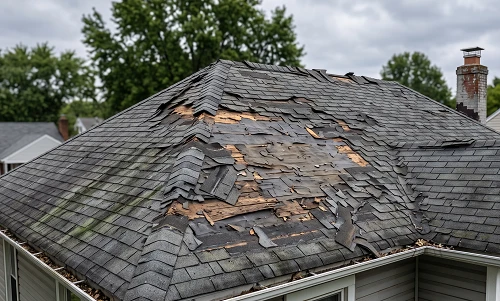
Los techos son los que más sufren los efectos de la mayoría de los fenómenos meteorológicos, y las reclamaciones por daños en el techo se encuentran entre las que más disputas suscitan con las aseguradoras. Ayudamos a propietarios de viviendas y empresas con los reclamos de seguro por daños en el techo causados por granizo, viento, tormentas y otros riesgos cubiertos, y nos oponemos cuando las aseguradoras intentan calificar los daños causados por tormentas como desgaste preexistente.
Reclamo de seguro por daños causados por moho tóxico
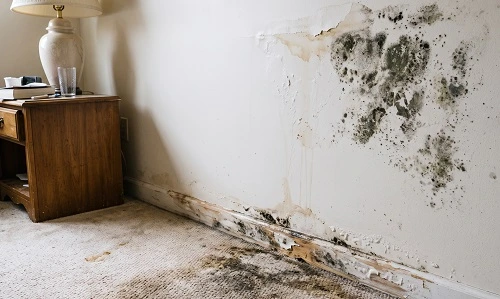
La cobertura por moho en una póliza de seguro de vivienda suele aplicarse únicamente cuando el moho se desarrolla como consecuencia directa de un siniestro por agua cubierto por la póliza, como daños en el techo provocados por una tormenta o la rotura de una tubería. Cuando existe esa relación, nos aseguramos de que el coste total de la reparación se incluya en la compensación.
Reclamo de seguro por pérdidas por robo y allanamiento
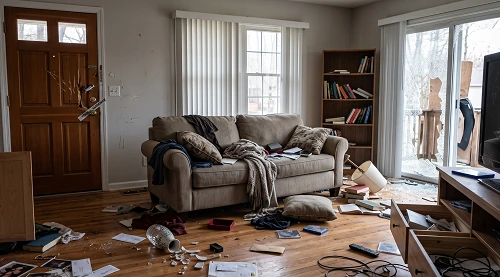
El vandalismo, el robo y los daños por allanamiento están cubiertos por la mayoría de las pólizas de propiedad estándar, aunque las aseguradoras suelen exigir un informe policial como parte del proceso de reclamación. Ayudamos a los propietarios a documentar adecuadamente estas pérdidas y a defenderse si la aseguradora intenta reducir la compensación.
¿Necesita ayuda con daños a su propiedad? Estamos aquí para ayudarle.
Si su propiedad ha sufrido daños, no tiene que enfrentar esta situación por su cuenta. Nuestro equipo de abogados con amplia experiencia en reclamos de seguro por daños a la propiedad está aquí para ayudarle a obtener la compensación que le corresponde. Contáctenos hoy para una evaluación gratuita de su caso.
Razones Comunes por las que las Compañías de Seguros Rechazan los Reclamos por Daños a la Propiedad
Recibir una denegación o una oferta baja no significa que su reclamación carezca de fundamento. Las aseguradoras utilizan tácticas predecibles para reducir las cantidades que pagan, y saber qué buscar es el primer paso para impugnar su decisión.
Reclasificación de la causa del siniestro: Una aseguradora puede alegar que la lluvia entró a través de una rendija preexistente y no como consecuencia de los daños causados por la tormenta, lo que haría que su reclamación pasara de una categoría cubierta a otra excluida.
Cuestionar la cronología: Los ajustadores pueden sostener que los daños son anteriores al evento que usted reportó, lo que sugiere que la pérdida ocurrió gradualmente en lugar de ser consecuencia de un incidente específico.
Señalaral historial de mantenimiento: Las aseguradoras pueden citar la antigüedad de su techo, reparaciones anteriores o el desgaste general para argumentar que su propiedad ya estaba deteriorada antes de que ocurriera el evento cubierto.
Subestimación del presupuesto de reparación: incluso cuando se acepta la cobertura, las aseguradoras suelen presentar presupuestos que utilizan tarifas desactualizadas, excluyen trabajos necesarios o dan prioridad a las reparaciones provisionales en lugar de una restauración adecuada.
Utilizar los plazos de la póliza en su contra: Si no cumplió con el plazo para notificar el daño o no completó un formulario requerido, la aseguradora puede utilizar ese incumplimiento procesal como fundamento para denegar el pago.
Interpretación de los términos ambiguos de la póliza a su favor: cuando el texto de la póliza pueda interpretarse razonablemente de más de una forma, la legislación de Texas exige que la ambigüedad se resuelva a favor del asegurado y no de la aseguradora.
Lo que Usted Puede Recuperar en Un Reclamo de Seguro por Daños a la Propiedad
El alcance total de la compensación disponible para usted depende de su póliza específica, pero las pólizas estándar de seguro de vivienda y de propiedades comerciales cubren más categorías de pérdidas de lo que la mayoría de los asegurados espera.
Costos de reparación y restauración: Tiene derecho a que su propiedad se restaure a su estado anterior al siniestro, utilizando los costos actuales de mano de obra y materiales, y no tarifas desactualizadas de años anteriores.
Alojamiento temporal y gastos de manutención: Cuando los daños hacen que su vivienda sea inhabitable, su póliza generalmente cubre los costos de hotel o alquiler, comidas que excedan su presupuesto habitual y otros gastos necesarios durante las reparaciones.
Pertenencias personales: Los muebles, ropa, electrodomésticos y dispositivos electrónicos dañados o destruidos generalmente están incluidos en una reclamación por daños a una propiedad residencial, sujetos a los límites de cobertura de su póliza y a las reglas de depreciación aplicables.
Pérdida de ingresos del negocio: Si una pérdida cubierta le obliga a cerrar o trasladar su negocio, puede recuperar los ingresos perdidos durante el período de cierre, junto con los costos operativos fijos continuos.
Retirada de escombros: El costo de retirar los materiales dañados antes de que puedan comenzar las reparaciones es reembolsable conforme a la mayoría de las pólizas y debe incluirse en toda reclamación.
Sanciones por mala fe y honorarios de abogados: Cuando una aseguradora gestiona indebidamente su reclamación o incumple sus obligaciones conforme a la ley de Texas, puede estar obligada a pagar sus costos legales además del monto de la reclamación.
Cómo Pueden Ayudarle Nuestros Abogados de Reclamos de Seguro por Daños a la Propiedad
Nuestros abogados de daños a la propiedad en Texas pueden ayudarle con todas las etapas del proceso de reclamación, incluyendo:
Documentación de las pérdidas y evaluación de los daños
Rellenar la documentación del formulario de reclamación, incluida una declaración formal de la pérdida
Presentar su reclamación
Negociar un acuerdo con la compañía de seguros
Apelar a las denegaciones de reclamaciones
Impugnar estimaciones insuficientes mediante evaluaciones de contratistas independientes y análisis de la póliza
Interponer una demanda contra la compañía de seguros si esta se niega a cumplir con una reclamación válida
El Proceso de Reclamo de Seguro por Daños a la Propiedad en Texas
Cada etapa de un reclamo de seguro por daños a la propiedad presenta oportunidades para proteger su recuperación, así como errores que las aseguradoras pueden explotar para reducirla. Así es como suele desarrollarse el proceso.
Asegure la propiedad
Una vez que sea seguro hacerlo, atienda cualquier peligro inmediato, como fugas de gas, cables expuestos o estructuras inestables. Asegurar la propiedad también evita que la aseguradora alegue que usted permitió que las condiciones empeoraran.
Evite que se produzcan más daños
Tome medidas razonables para evitar que la pérdida empeore, como cubrir un techo dañado, colocar tablas sobre las ventanas o retirar el agua acumulada. Conserve todos los recibos de estas medidas temporales, ya que su costo generalmente es reembolsable conforme a su póliza.
Fotografíe y documenta todo
Antes de comenzar cualquier trabajo de limpieza o reparación, tome fotografías y videos completos de todas las áreas afectadas. Cuanto más detallado sea su registro visual en esta etapa, más difícil será para la aseguradora minimizar los daños posteriormente.
Informe a su compañía de seguros
Notifica el siniestro a su compañía de seguros tan pronto como sea razonablemente posible. El plazo establecido varía en función de la póliza, y notificarlo con prontitud elimina cualquier motivo para que se deniegue la reclamación por incumplimiento del plazo.
Conozca lo que cubre su póliza
Revise la página de declaraciones y las secciones de cobertura antes de que el ajustador visite la propiedad. Comprender su deducible, los límites de cobertura y cualquier condición especial le proporciona una idea más clara de lo que la aseguradora está obligada a pagar.
La inspección del ajustador
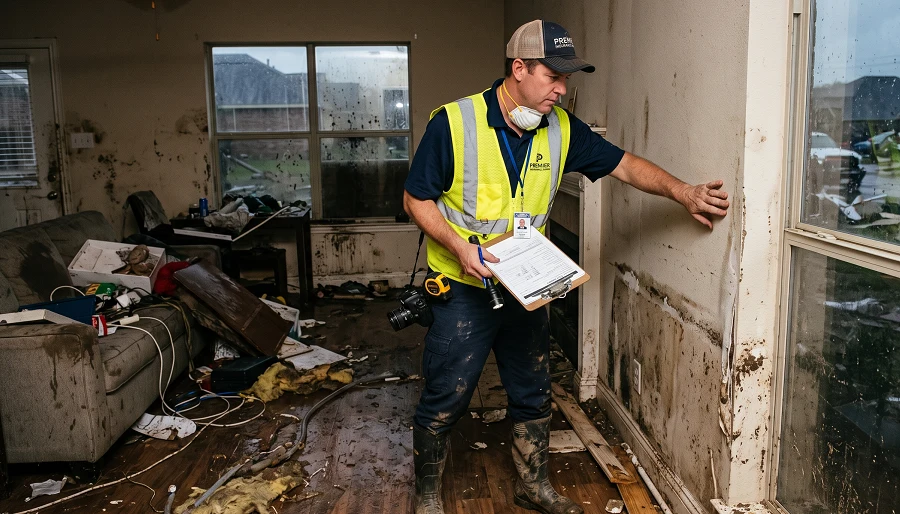
El ajustador de la aseguradora inspeccionará los daños y elaborará una estimación. Su estimación refleja los intereses de la aseguradora, no los suyos. Contar con un contratista independiente presente durante esta visita ayuda a garantizar que cada elemento de los daños quede registrado.
Revise la oferta inicial
Lea detenidamente la estimación de la aseguradora y compárela con cotizaciones de reparación independientes antes de responder. Las primeras ofertas suelen omitir conceptos, utilizar tarifas desactualizadas o subestimar el alcance de los trabajos necesarios.
No acepte un acuerdo por una suma inferior
Si la oferta no refleja el costo real de la restauración de su propiedad, presentaremos una contrapropuesta documentada, respaldada por presupuestos independientes, pruebas fotográficas y las condiciones aplicables de su póliza.
Cierre de la reclamación
Su reclamación concluye cuando se llega a un acuerdo justo o, si la aseguradora se niega a actuar razonablemente, cuando un tribunal resuelve la disputa. Permanecemos a su lado hasta que el asunto quede completamente resuelto.
Plazos para Presentar Reclamos de Seguro por Daños a la Propiedad en Texas
No cumplir con un plazo puede privarle del derecho a obtener una compensación, incluso cuando se trate de una reclamación válida. La ley de Texas y su póliza establecen plazos independientes que debe conocer.
Requisitos de la póliza para notificar una pérdida
Su póliza de seguro establece su propio plazo para reportar una pérdida, y este puede ser más corto de lo que espera. Algunas pólizas exigen notificar los daños dentro de los días siguientes a su descubrimiento. Revise el lenguaje específico de su póliza tan pronto como ocurra una pérdida y notifique a su aseguradora antes de que venza ese plazo.
Requisitos de pago puntual
Según el capítulo 542 del Código de Seguros de Texas, también conocido como la Ley de Pago Puntual de Reclamaciones de Texas, su aseguradora está obligada a acusar recibo de su reclamación en un plazo de 15 días hábiles, aceptarla o rechazarla en un plazo de 15 días hábiles a partir de la recepción de toda la documentación necesaria y pagar una reclamación aprobada en un plazo de 5 días hábiles. Si la aseguradora retrasa el pago más de 60 días sin una razón válida, la legislación de Texas le da derecho a percibir el importe de la reclamación más un 18 % de interés anual y los honorarios de los abogados.
Plazo de prescripción
Según el artículo 16.003 del Código de Práctica Civil y Recursos de Texas, por lo general dispones de dos años a partir de la fecha del siniestro para interponer una demanda contra su aseguradora. Se trata de un plazo estricto y, una vez transcurrido, perderá su derecho a demandar, independientemente de la solidez de su reclamación.
Plazos más cortos establecidos en su póliza
Algunos contratos de seguro incluyen sus propias cláusulas de prescripción que establecen un plazo inferior a dos años. Los tribunales de Texas han confirmado la validez de estas disposiciones en determinadas circunstancias, lo que hace que sea aún más importante actuar con prontitud.
¿Cuánto Cobran Nuestros Abogados de Reclamos de Seguro por Daños a la Propiedad?
Nuestros honorarios por una reclamación de seguro por daños a la propiedad consisten en un porcentaje del dinero que recuperamos para usted, ya sea mediante un acuerdo o, de ser necesario, mediante una demanda. Nunca tendrá que preocuparse por anticipos, honorarios iniciales ni facturas mensuales. Solo recibimos nuestros honorarios si recuperamos dinero para usted.
¿Su propiedad sufrió daños? Nosotros nos encargamos.
No acepte menos de lo que le corresponde. Permítanos comenzar a luchar por usted hoy mismo. No cobramos honorarios de abogado a menos que obtengamos una compensación. Garantizado.
¿Por Qué Elegirnos para Su Reclamo de Seguro por Daños a la Propiedad?
Su caso recibe una atención personalizada
No existe una solución única para las reclamaciones por daños a la propiedad, y nunca las tratamos de esa manera. Cada cliente trabaja directamente con nuestro equipo legal, y su estrategia se desarrolla en función de las circunstancias específicas de su pérdida.
Sabemos cómo operan las compañías de seguros
Nuestro equipo ha gestionado reclamaciones por daños a la propiedad en todo Texas durante años y comprende exactamente cómo las aseguradoras preparan sus casos contra los asegurados. Esa experiencia nos permite anticipar sus argumentos y contrarrestarlos eficazmente.
Estamos a su disposición cuando nos necesite
Los daños materiales no se producen según un calendario, y tampoco las dudas que surgen a raíz de ellos. Estamos a su disposición las 24 horas del día para que siempre tenga a alguien a quien acudir, independientemente del momento en que surja cualquier problema.
No paga nada hasta que ganemos
Nuestro sistema de honorarios en función del resultado implica que no hay gastos iniciales ni facturas mensuales. Si no conseguimos obtener una compensación para usted, no nos deberá nada.
Atendemos a nuestros clientes en inglés y en español
Los miembros de nuestro equipo hablan español con fluidez y están preparados para atender a los clientes en el idioma que prefieran. Todos los clientes merecen comprender plenamente lo que está sucediendo en su caso.
Lo que Dicen Nuestros Clientes
¿Quiere saber más sobre cómo ayudamos y qué hacemos? No se fíe sólo de nuestra palabra. Lea los comentarios y testimonios de nuestros clientes reales y vea los vídeos de nuestros antiguos clientes reales.
5.0
El Sr. Ochoa fue capaz de ayudarnos después de un huracán conseguir más para nuestros daños a la propiedad. ¡¡¡También gran personal amable fue capaz de responder a todas las preguntas!!!
Richard Trevino
5.0
La primera vez que conseguir un abogado para un accidente, Omar Ochoa Lw firma fue muy útil en la prestación de instrucciones claras y la información para ayudarme a batalla mi caso de vehículos de motor. Yo recomendaría encarecidamente.
Jodabeni Dondeli
5.0
Recomiendo encarecidamente el bufete de abogados Omar Ochoa. Tuvimos daños en nuestro techo y no estaban satisfechos con nuestro seguro. Nos recomendaron al Sr. Ochoa que realmente hizo todo lo que pudo para ayudarnos a conseguir lo suficiente para reparar nuestro tejado. El personal también es muy amable y servicial. Esto actualmente ayuda a sentirse bienvenido. Una vez más lo recomiendo encarecidamente si usted está buscando ayuda con la reparación del techo y que no estaban satisfechos con el reembolso de su seguro.
Confíe su Caso a un Abogado Experimentado en Texas
Sabemos lo que está en juego y lucharemos por usted como si fuera un miembro de nuestra propia familia. Prestamos nuestros servicios en ciudades de todo Texas, incluyendo, pero no limitado a:
Contacte al Bufete de Abogados Omar Ochoa: Defendemos a los Propietarios de Texas
Cuando su compañía de seguros retrasa, reduce o deniega su reclamación, necesita un equipo legal que sepa cómo responder. El bufete de abogados Omar Ochoa representa a propietarios de viviendas y empresas en todo Texas y está comprometido a obtener la compensación total permitida por su póliza. Comuníquese con nosotros hoy para obtener una evaluación gratuita de su caso y permítanos encargarnos de todo mientras usted se concentra en restaurar su propiedad.
Muchas gracias. Hemos recibido su envío.
¡Uy! Algo ha ido mal al enviar el formulario.
Disponibles 24 horas al día, 7 días a la semana
Sin honorarios de abogado a menos que ganemos
Se Habla Español
Preguntas frecuentes sobre los reclamos de seguro por daños a la propiedad
¿Cuánto tiempo suele tardar en resolverse una reclamación por daños a la propiedad en Texas?
La duración depende del tipo de daño, del tiempo de respuesta de la aseguradora y de si la reclamación entra en disputa. Las reclamaciones sencillas pueden resolverse en unas pocas semanas, mientras que las que involucran daños importantes a la propiedad o desacuerdos con la aseguradora pueden tardar varios meses.
¿Puedo ponerme en contacto con un abogado antes de presentar mi reclamación al seguro?
Sí. Consultar con un abogado de daños a la propiedad desde el principio puede ayudar a garantizar que su reclamación sea precisa, que se preserve la evidencia y que se cumplan los plazos. La orientación temprana a menudo evita errores que podrían reducir el monto de su compensación.
¿Mi póliza cubre las reparaciones provisionales?
La mayoría de las pólizas cubren los costos razonables para evitar daños adicionales, como colocar tablas sobre las ventanas, cubrir un techo dañado o retirar agua. Conserve todos los recibos, ya que estos gastos suelen ser reembolsables.
¿Qué debo hacer si mi compañía de seguros envía a un ajustador para inspeccionar la propiedad?
Tome fotografías y videos detallados antes de la inspección. Asista a la inspección si es posible, mantenga registros detallados de todas las declaraciones y considere tener preparadas estimaciones de reparación independientes para asegurarse de que los daños queden documentados en su totalidad.