

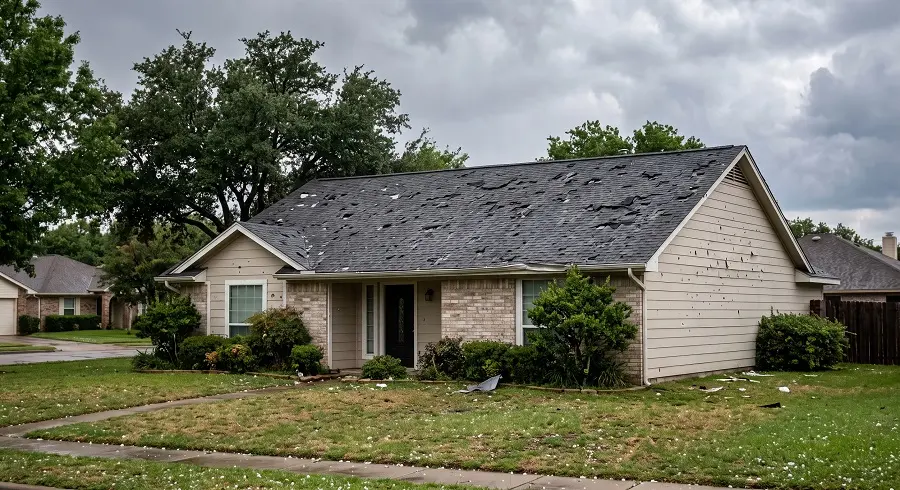
Una granizada te ha agrietado el tejado, y el presupuesto de reparación de tu propio contratista supera en miles de dólares lo que te ofrece el perito del seguro. Has pagado tu prima cada año, puntualmente, esperando que tu seguro de hogar cubriera precisamente este tipo de daños. En cambio, te ves obligado a negociar con la misma compañía en la que confiaste para proteger tu hogar.
Las leyes de seguros de los propietarios de Texas son un escudo contra los retrasos de la compañía de seguros, las negaciones y las prácticas de mala fe. Estas protecciones de los consumidores tienen dientes reales, y la comprensión de sus derechos bajo la ley de Texas puede significar la diferencia entre un acuerdo justo y una lucha prolongada. Si su compañía de seguros no está jugando por las reglas, nuestros abogados de seguros de Texas puede ayudarle a hacer valer sus derechos y asegurar la compensación que se le debe.
¿Es obligatorio tener un seguro de vivienda según la legislación de Texas?
Ninguna ley estatal de Texas te obliga a contratar un seguro de vivienda. Sin embargo, si tienes una hipoteca, tu entidad crediticia casi siempre te exigirá que contrates una póliza como condición para concederte el préstamo, ya que el banco tiene un interés económico en proteger la propiedad que garantiza tu deuda. Los propietarios que posean su vivienda en propiedad plena tampoco están legalmente obligados a contratar una póliza, pero prescindir de ella significa que un simple incendio, una granizada o una avería en las tuberías podrían acabar con años de patrimonio inmobiliario sin posibilidad alguna de recuperar la pérdida.
Las leyes de Texas en materia de seguros de vivienda no obligan a contratar una póliza, pero regulan estrictamente a las compañías que las comercializan, desde la rapidez con la que deben responder a tu reclamación hasta en qué casos pueden rescindir tu cobertura. Comprender estas leyes de Texas en materia de seguros de vivienda es lo que convierte un montón de papeleo de la póliza en una protección real y exigible para tu vivienda.
Qué cubre normalmente su seguro de hogar de Texas
Antes de entrar en detalle sobre las protecciones legales, es fundamental comprender qué es lo que ofrecen la mayoría de las pólizas de seguro de vivienda de Texas. La cobertura estándar del seguro de vivienda incluye cinco componentes clave que se complementan entre sí para proteger tu propiedad y tus finanzas.
- Cobertura de vivienda: Protege la estructura de tu vivienda, incluidas las construcciones anexas, como los garajes. Esta cobertura ayuda a sufragar los gastos de reparación o reconstrucción en caso de que tu vivienda sufra daños causados por riesgos cubiertos, como incendios, tormentas de viento o granizo.
- Cobertura de bienes muebles: Protege tus pertenencias dentro de la vivienda, desde muebles y ropa hasta aparatos electrónicos y electrodomésticos. La mayoría de las pólizas cubren los bienes muebles hasta un porcentaje del importe de la cobertura de la vivienda.
- Cobertura de otras estructuras: amplía la protección a las estructuras independientes situadas en tu propiedad, como garajes independientes, cobertizos, vallas y otros edificios no conectados a la vivienda principal.
- Cobertura de responsabilidad civil: te protege si alguien sufre lesiones en tu propiedad o si, accidentalmente, causas daños a la propiedad de terceros. Esta cobertura puede ayudarte a sufragar los gastos legales y las indemnizaciones por daños y perjuicios en caso de que te demanden.
- Gastos de manutención adicionales (ALE): La cobertura cubre los gastos de alojamiento temporal y el aumento de los gastos de manutención en caso de que te veas obligado a abandonar tu vivienda debido a un siniestro cubierto. Esto puede incluir facturas de hotel, comidas en restaurantes y otros gastos que superen tu coste de vida habitual.
Hay que tener en cuenta que las reclamaciones de seguros de inundación requieren una póliza aparte, ya que el seguro de hogar estándar no cubre los daños por inundación. Del mismo modo, si vives en algunas regiones costeras, es posible que necesites cobertura contra tormentas de viento a través de la Texas Windstorm Insurance Association.
Coste de reposición frente a valor real en efectivo, franquicias y límites de cobertura
Dos propietarios con daños idénticos pueden recibir indemnizaciones muy diferentes dependiendo de cómo se defina el valor en su póliza. Las pólizas basadas en el «valor de reposición» (RCV) pagan lo que realmente cuesta reconstruir o sustituir los bienes dañados a los precios actuales. Las pólizas basadas en el «valor real en efectivo» (ACV) restan la depreciación correspondiente a la antigüedad y el estado de lo perdido, lo que puede hacer que un tejado, un suelo o un electrodoméstico antiguos queden cubiertos por una fracción de su precio de reposición.
Las leyes de Texas en materia de seguros de vivienda no establecen qué método de valoración debe ofrecer tu aseguradora, por lo que esta es una decisión que debes tomar al contratar la póliza, y no después de que se produzca un siniestro.
En la página de declaraciones también se detalla tu franquicia, es decir, la cantidad que debes pagar de tu propio bolsillo antes de que entre en vigor la cobertura, junto con límites en dólares independientes para categorías como los bienes personales u otras estructuras. Muchas pólizas de seguro de vivienda de Texas incluyen una franquicia por tormentas de viento o granizo basada en un porcentaje, en lugar de una cantidad fija en dólares, y las aseguradoras deben indicarlo por separado para que no te pille desprevenido tras una tormenta.
Leyes de seguros de Texas que protegen a los propietarios de viviendas
Texas ha promulgado una legislación exhaustiva diseñada específicamente para proteger a los propietarios de viviendas frente a las prácticas desleales de las aseguradoras. El Departamento de Seguros de Texas se encarga de velar por el cumplimiento de estas leyes e impone sanciones importantes a las compañías de seguros que las incumplan.
Exigencias de pronto pago: Su derecho a una acción rápida
Una de las protecciones más poderosas de la ley de Texas es el estatuto de pronto pago que se encuentra en el Capítulo 542 del Código de Seguros de Texas. Esta ley exige que las compañías de seguros actúen con rapidez en su reclamo, con plazos específicos que deben cumplirse.
Cuando usted presenta una reclamación al seguro, su compañía de seguros tiene exactamente 15 días para acusar recibo de su reclamación. Durante este tiempo, también deben empezar a investigar tu reclamación y solicitar cualquier documentación adicional que crean razonablemente que van a necesitar.
Una vez que tu compañía de seguros haya recibido toda la información solicitada, dispondrá de 15 días laborables para aceptar o rechazar tu reclamación. Si la aceptan, el pago deberá efectuarse en un plazo de cinco días laborables.
El incumplimiento de estos plazos conlleva graves consecuencias. Las compañías de seguros que retrasen el pago más allá de los plazos legales deberán abonar un interés anual del 18 % sobre el importe de la indemnización, además de los honorarios de los abogados del asegurado.
Asociación de Seguros contra Tormentas de Viento de Texas: Protección costera
Para los propietarios de viviendas a lo largo de la costa de Texas y partes del condado de Harris, la Texas Windstorm Insurance Association (TWIA) sirve como aseguradora de último recurso para daños por viento y granizo. La TWIA se creó porque muchas compañías de seguros privadas no ofrecen cobertura contra tormentas en estas zonas costeras de alto riesgo.
La TWIA ofrece una cobertura esencial cuando tu entidad hipotecaria exige un seguro contra tormentas, pero las aseguradoras privadas no lo ofrecen. La asociación cubre propiedades en 14 condados costeros y en zonas concretas del condado de Harris situadas al este de la autopista 146. Sin embargo, no basta con elegir la TWIA. Para poder acogerte a la TWIA, primero debe haberte denegado la cobertura una aseguradora privada.
TWIA no te venderá una póliza si hay un huracán en el Golfo de México en ese momento, por lo que los propietarios de viviendas en la costa deben planificarlo con antelación y contratar la cobertura durante los periodos de tiempo tranquilo.
El Plan FAIR de Texas: cobertura cuando ninguna aseguradora te cubre la vivienda
TWIA resuelve el problema del viento y el granizo en los condados costeros, pero no sirve de nada si una aseguradora privada se niega rotundamente a venderte una póliza estándar de hogar, independientemente de dónde vivas. Texas creó una aseguradora de último recurso específica para esa situación: la Asociación del Plan FAIR de Texas. Si al menos dos aseguradoras autorizadas te han denegado la cobertura en el mercado voluntario, el Plan FAIR de Texas puede emitirte un seguro de propiedad básico contra riesgos específicos, para que tu vivienda no se quede sin ningún tipo de cobertura.
La cobertura del Plan FAIR es, de forma intencionada, más limitada que la de una póliza estándar de seguro de vivienda, y su objetivo es servir de puente hacia el mercado privado, en lugar de constituir una solución permanente. Los propietarios de viviendas en los 14 condados costeros de la TWIA siguen necesitando una póliza independiente contra tormentas de viento, ya que el Plan FAIR no cubre los daños causados por el viento ni el granizo en ese territorio. Si te han denegado la cobertura, pregunta a tu agente sobre los requisitos para acogerte al Plan FAIR o ponte en contacto directamente con el plan.
Declaración de derechos del consumidor: Conozca sus protecciones
El Departamento de Seguros de Texas exige a las compañías de seguros que proporcionen a cada asegurado una Declaración de Derechos del Consumidor. Este documento describe las protecciones fundamentales que la mayoría de los propietarios de viviendas no saben que tienen.
Tienes derecho a recibir una explicación por escrito si se rechaza tu reclamación o se cancela tu póliza. La compañía de seguros no puede rechazar tu reclamación sin más, sin ofrecer razones detalladas que justifiquen su decisión. También tienes derecho a ponerte en contacto con el Departamento de Seguros de Texas para solicitar ayuda en caso de reclamaciones o dudas sobre tu cobertura.
Y lo que es más importante, usted tiene derecho a contratar a un abogado o a un perito público para que le ayude con su reclamación. Las compañías de seguros no pueden penalizarle por buscar ayuda profesional a la hora de navegar por complejos procesos de reclamación.
Restricciones a las reclamaciones por historial de discriminación
La legislación de Texas protege a los propietarios de viviendas frente a sanciones por siniestros que escapan a su control. Por lo general, las compañías de seguros no pueden aumentar tus primas ni rescindir tu póliza basándose únicamente en siniestros causados por desastres naturales que no hayan dado lugar a un pago de indemnización. La mayoría de las aseguradoras obtienen este historial del informe CLUE (Comprehensive Loss Underwriting Exchange), que recoge los siniestros relacionados con tu vivienda durante los últimos siete años, independientemente de quién fuera el propietario en ese momento.
Su historial crediticio puede influir en las tarifas de los seguros en Texas, pero las compañías de seguros no pueden denegar la cobertura basándose únicamente en un crédito deficiente. Deben tener en cuenta múltiples factores a la hora de determinar su perfil de riesgo y los costes de las primas.
Pregunta por los descuentos: cómo reducir la prima de tu seguro de vivienda en Texas
Las leyes de Texas en materia de seguros de vivienda juegan a tu favor a la hora de reducir tu prima, y no solo cuando ocurre algún percance. Las aseguradoras suelen ofrecer descuentos por disponer de una alarma antirrobo o contra incendios conectada a un servicio de vigilancia, un tejado renovado recientemente, contraventanas para tormentas o ventanas resistentes a impactos, así como por contratar conjuntamente tus pólizas de vivienda y de automóvil con la misma aseguradora. Si no has presentado ninguna reclamación en los últimos años, pregunta también si cumples los requisitos para obtener un descuento por ausencia de siniestros.
La legislación de Texas también concede a los propietarios que instalen cerrojos de seguridad que cumplan los requisitos o un sistema de alarma antirrobo electrónico certificado el derecho a una reducción de la prima, siempre que presenten a su aseguradora una prueba de la instalación. Es fácil pasar por alto estos descuentos, pero pueden reducir de forma significativa lo que pagas por la misma cobertura.
Normas de cancelación y no renovación: Su derecho a un trato justo
La ley de Texas regula estrictamente cuándo y cómo las compañías de seguros pueden cancelar su cobertura. Después de que tu póliza lleve 60 días en vigor, tu compañía de seguros sólo puede cancelarla por motivos concretos: impago de primas, presentación de una reclamación fraudulenta o un aumento del peligro que tú controles y que eleve tu riesgo.
En caso de anulación, las aseguradoras deben notificarlo por escrito 10 días antes de la fecha de entrada en vigor. Si no renuevan la póliza, deben avisarte con 60 días de antelación, para que tengas tiempo de buscar otra cobertura.
Las compañías de seguros no pueden negarse a renovar su póliza simplemente porque su vivienda sea antigua o por su estado civil. Estos factores por sí solos no son motivos válidos de no renovación según la legislación de Texas.
Cómo gestionar su reclamación al seguro
Entender el proceso de reclamaciones puede ayudarle a proteger sus derechos y obtener una compensación justa cuando se producen daños a la propiedad. He aquí cómo manejar su reclamo mientras se mantiene la ley de Texas en mente.
- Documéntelo todo minuciosamente desde el momento en que se produzcan los daños. Haz fotos y vídeos de todos los daños. Elabore un inventario por escrito de los objetos dañados, anotando su antigüedad y valor. Esta documentación es crucial en caso de litigio.
- Avise a su compañía de seguros lo antes posible tras descubrir los daños. La mayoría de las pólizas exigen una notificación "inmediata", y los retrasos podrían utilizarse para denegar la reclamación.
- Coopere con el perito protegiendo sus intereses. El perito inspeccionará su propiedad y calculará los costes. Esté presente durante la inspección y señale todos los daños. Recuerde que el perito trabaja para la compañía de seguros, no para usted.
- Realice las reparaciones con cuidado para evitar daños mayores. Evita hacer reparaciones permanentes antes de que el perito inspeccione la propiedad, ya que podría ser motivo de denegación de la reclamación.
- Si se producen denegaciones o retrasos, abórdalos con firmeza. Presenta una reclamación ante el Departamento de Seguros de Texas, exige una explicación por escrito o consulta a un abogado sobre posibles prácticas de mala fe.
Cuando hay desacuerdo entre usted y su aseguradora: el proceso de peritaje y cómo presentar una reclamación
Incluso una reclamación bien documentada puede acabar en una disputa sobre la cuantía económica. La mayoría de las pólizas de seguro de vivienda de Texas incluyen una cláusula de tasación: un proceso en el que tanto tú como tu aseguradora contratáis a un tasador independiente, y ambos tasadores eligen a un árbitro neutral si no logran ponerse de acuerdo sobre la cifra. La decisión del árbitro sobre el importe de la pérdida suele ser vinculante, y la tasación suele resolver una disputa más rápidamente y con menos costes que un juicio.
Si crees que tu aseguradora está infringiendo las leyes de Texas sobre seguros de vivienda mencionadas anteriormente, ya sea por incumplir un plazo de pago o por rescindir indebidamente tu póliza, puedes presentar una reclamación directamente ante el Departamento de Seguros de Texas (TDI). El TDI investiga las reclamaciones y puede exigir a la aseguradora que solucione el problema, aunque no puede imponer una cantidad concreta de indemnización en tu nombre.
En caso de denegación injustificada o de una oferta a la baja, consultar con nuestros excelentes abogados antes de firmar una renuncia o cobrar un cheque te permite conservar tu derecho a seguir negociando.
Conozca sus derechos y proteja su hogar
Las leyes de seguros de propietarios de Texas proporcionan una protección sustancial, pero sólo si usted entiende y hace valer sus derechos. Estas leyes existen porque las compañías de seguros no siempre actúan en interés de sus asegurados. Son empresas centradas en minimizar los pagos y maximizar los beneficios.
El objetivo no es enzarzarse en una disputa con tu compañía de seguros, sino garantizar que recibas el trato justo y el pago puntual por los que has pagado a través de tus primas. Si crees que tu compañía de seguros no está cumpliendo con sus obligaciones, solicita hoy mismo una revisión gratuita de tu caso para analizar tus derechos y explorar tus opciones.

Omar Ochoa ha sido reconocido a nivel nacional como uno de los mejores abogados litigantes jóvenes del país. Ha representado a clientes en tribunales federales y estatales y en arbitrajes en todo Estados Unidos e internacionalmente. Tiene gran experiencia en una amplia gama de litigios complejos y ha llevado una gran variedad de casos. Ha recuperado cientos de millones de dólares para clientes de todo tipo, desde particulares a medianos empresarios o empresas multinacionales.
Índice
¿Está infringiendo tu aseguradora la ley de seguros de vivienda de Texas?
Plazos incumplidos, indemnizaciones por debajo de lo que te corresponde o ninguna aseguradora dispuesta a cubrir tu vivienda: las leyes de Texas en materia de seguros de vivienda ya te dan ventaja. ¡Ponte en contacto con nosotros para aprovecharla!
Póngase en contacto con nosotrosEsto es un texto dentro de un bloque div.
Póngase en contacto con nosotros¿No sabes si tu póliza cubre el coste de reposición o el valor real en efectivo?
Ponte en contacto con nuestro equipo de expertos para una revisión gratuita de tu póliza y averigua exactamente qué te cubre antes de que tengas que presentar una reclamación.