

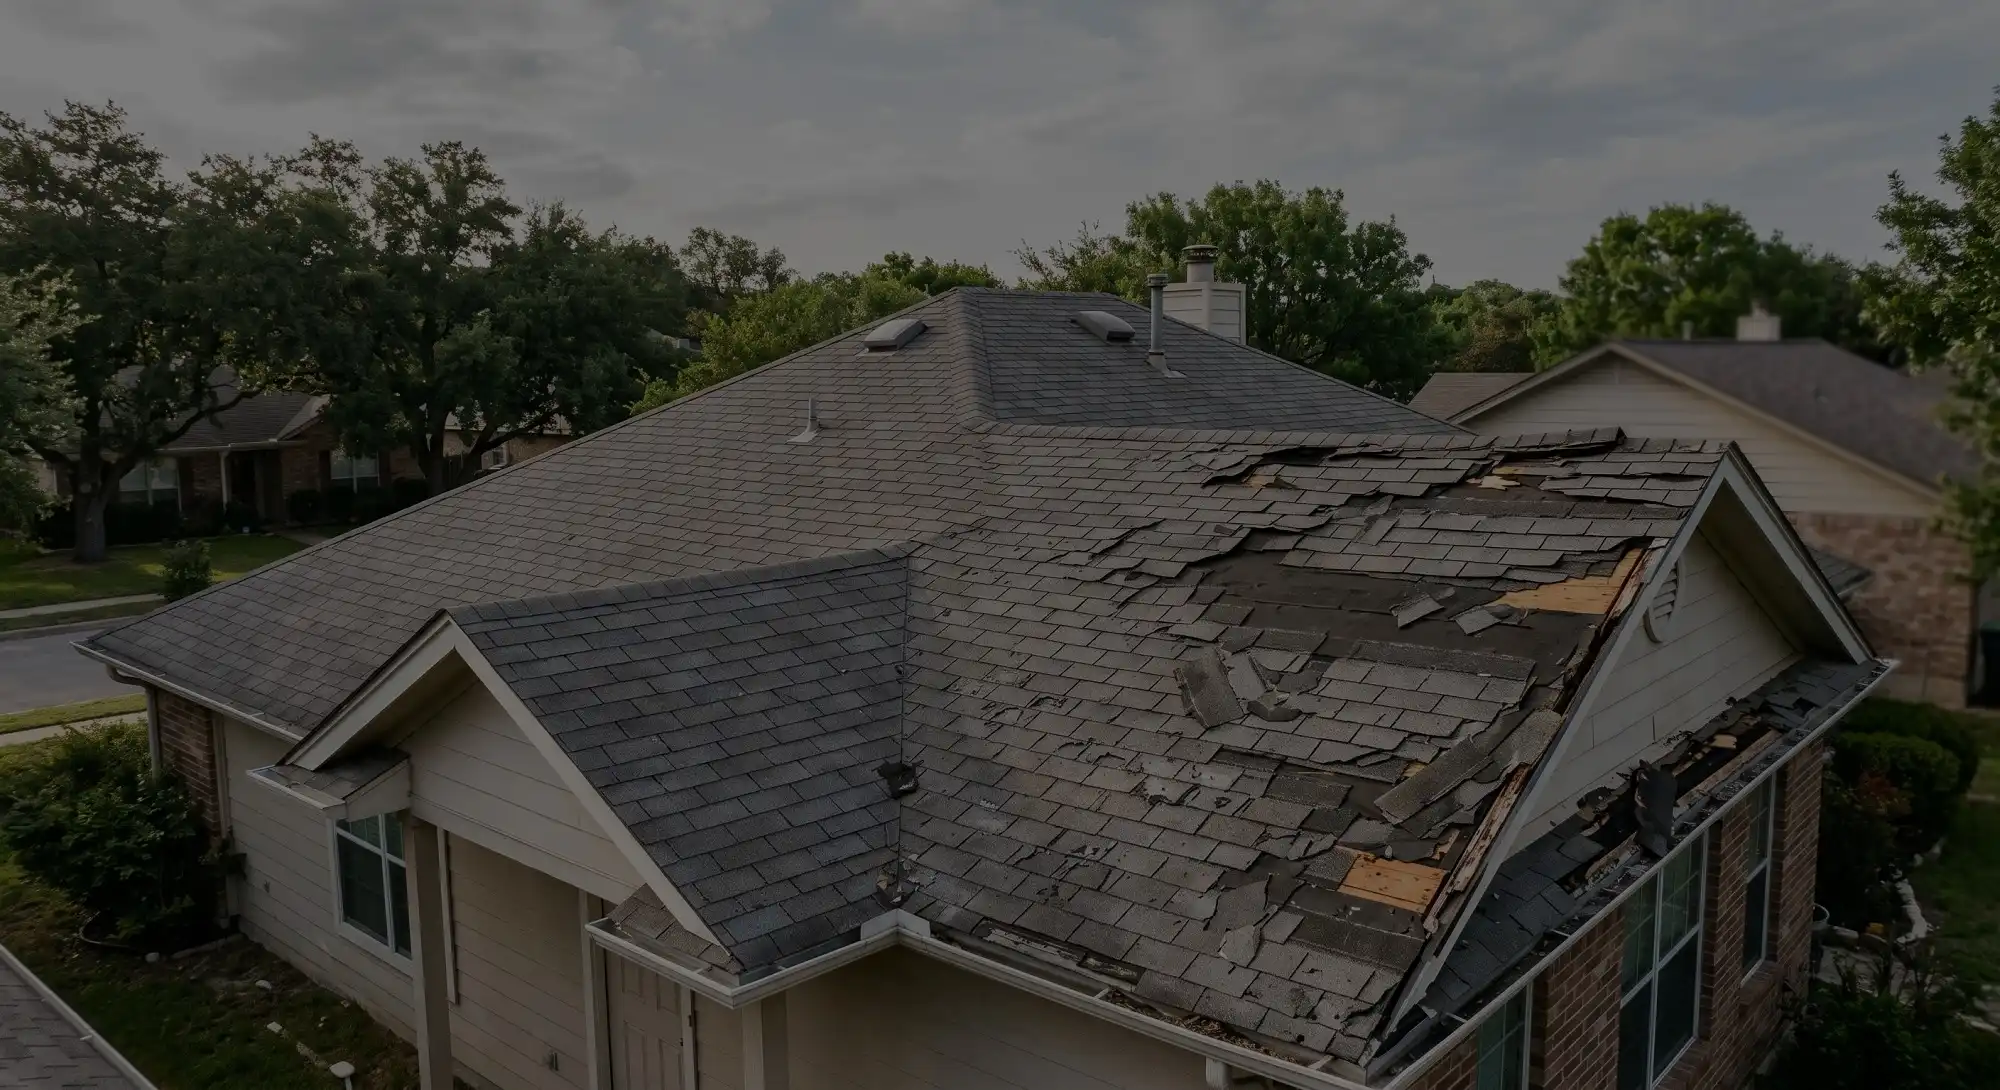
La forma más rápida de conseguir que el seguro cubra la sustitución de un tejado en Texas es demostrar que el tejado se ha dañado debido a un siniestro cubierto por la póliza, como el granizo o el viento, y no por el paso del tiempo o la falta de mantenimiento, y presentar la reclamación antes de que caduquen los plazos de la póliza. Los daños causados por tormentas suelen estar cubiertos, pero el desgaste normal no lo está.
Las reclamaciones por daños en el tejado son también uno de los ámbitos en los que muchos propietarios se sienten desbordados: el perito trabaja para la aseguradora y es fácil pasar por alto los plazos. El bufete de abogados Omar Ochoa ayuda a los propietarios de todo Texas a analizar una denegación o un pago insuficiente y a decidir cuál es el siguiente paso. Si tiene preguntas específicas sobre su propiedad, hable con nuestros experimentados abogados especializados en daños materiales en Texas.
¿Cubre el seguro de vivienda la sustitución del tejado en Texas?
La mayoría de las pólizas estándar de seguro de vivienda de Texas cubren la sustitución del tejado cuando los daños se deben a un riesgo repentino incluido en la cobertura. Entre las causas que suelen estar cubiertas se incluyen el granizo que abolla o rompe las tejas, el viento que levanta, arruga o arranca las tejas, la caída de árboles o los escombros provocados por tormentas, y el fuego o los rayos. Por lo general, no cubren los daños que la aseguradora considera graduales o evitables, como el envejecimiento y el desgaste normal, el mantenimiento deficiente o las reparaciones aplazadas, los defectos de fabricación de las tejas y los daños que ya existían antes de que entrara en vigor la póliza.
Esta distinción es la causa de la mayoría de las disputas. Una aseguradora puede reconocer que tu tejado está dañado, pero alegar que la causa es el desgaste por el paso del tiempo y no una tormenta, con lo que la pérdida pasa de ser una «sustitución cubierta» a ser «tu responsabilidad». La forma en que se documente la causa de la pérdida suele determinar si se paga la reclamación, y puede ser el factor decisivo en una reclamación de seguro de tejado en Texas.
ACV frente a RCV: cómo se liquidan realmente las reclamaciones por daños en tejados en Texas
Incluso en el caso de una reclamación cubierta, es poco habitual que el pago se realice mediante un único cheque a tanto alzado. Para saber cómo conseguir que el seguro cubra el coste de un tejado nuevo, hay que entender dos conceptos de pago. El valor real en efectivo (ACV) es el coste de sustitución del tejado menos la depreciación por antigüedad y estado, y suele ser el primer pago que realiza la aseguradora. El valor de coste de sustitución (RCV) es el coste total de sustituir el tejado por materiales de igual tipo y calidad, antes de restar la depreciación.
Si tu póliza es del tipo RCV, la aseguradora suele retener el importe correspondiente a la depreciación, denominado «depreciación recuperable», y lo libera una vez que hayas completado los trabajos y hayas presentado las pruebas pertinentes, como un contrato firmado y la factura final. Si tu póliza solo paga sobre la base del valor actual del vehículo (ACV), no podrás recuperar esa depreciación retenida, lo que puede suponer una diferencia significativa.
La franquicia también se deduce del pago. Muchas pólizas de Texas aplican una franquicia independiente, basada en un porcentaje, para tormentas de viento o granizo, por lo que los propietarios que esperan una franquicia fija en dólares a veces se sorprenden al tener que pagar de su bolsillo una cantidad mayor.
Paso a paso: cómo conseguir un tejado nuevo a cargo del seguro en Texas
Una reclamación clara y bien documentada se tramita más rápido y permite evitar ofertas a la baja. A continuación te ofrecemos una guía práctica para conseguir que la aseguradora apruebe la sustitución del tejado.
- Documenta los daños de inmediato. Haz fotos y graba en vídeo el tejado y cualquier daño en el interior tan pronto como sea seguro hacerlo. Anota la fecha de la tormenta, guarda los informes meteorológicos locales o sobre el granizo y realiza reparaciones provisionales razonables (como cubrir con lonas) para evitar daños mayores. Guarda todos los recibos de las reparaciones provisionales y de las pérdidas relacionadas directa e indirectamente con los daños.
- Lee tu póliza antes de llamar. Comprueba si tu cobertura es RCV o ACV, averigua cuál es tu franquicia por daños causados por el viento o el granizo y consulta los plazos para presentar reclamaciones y para interponer demandas. La póliza determina el resultado más que cualquier conversación telefónica.
- Presenta la reclamación lo antes posible y por escrito. Notifica la reclamación sin demora y conserva un registro escrito de todas las comunicaciones. La notificación tardía es uno de los motivos más habituales por los que las aseguradoras rechazan reclamaciones por daños en el tejado que, por lo demás, serían válidas.
- Solicita una inspección y un presupuesto independientes. Pide a un techador autorizado y de confianza o a un inspector independiente que documente los daños causados por la tormenta y que te facilite por escrito el alcance de los trabajos y un presupuesto, lo que te servirá de referencia para comparar con la cifra que te ofrezca la aseguradora.
- Prepárate para la reunión con el perito de la compañía de seguros. Asiste a la inspección, señala todas las zonas dañadas y facilita tus fotos y el presupuesto independiente. A los peritos se les pueden pasar por alto algunos daños, sobre todo en tejados grandes o con mucha pendiente.
- Revisa el presupuesto de la aseguradora línea por línea. Compara el alcance y los precios de la aseguradora con los tuyos propios, y presta atención a los elementos que falten, los materiales infravalorados, los requisitos de actualización de la normativa que se hayan pasado por alto y las amortizaciones excesivas.
- Reclame por escrito los pagos insuficientes. Si el presupuesto es demasiado bajo o se deniega la reclamación, solicite una nueva inspección, presente la documentación justificativa y pida que le faciliten el texto concreto de la póliza en el que se ha basado la aseguradora.
Plazos legales en Texas que te protegen: la Ley de pago puntual de reclamaciones
La legislación de Texas establece plazos claros para las aseguradoras. En virtud de la Ley de pago rápido de siniestros, recogida en el capítulo 542 del Código de Seguros de Texas, una aseguradora debe, por lo general:
- Acuse recibo de la reclamación, inicie la investigación y solicite la información necesaria en un plazo de 15 días a partir de la recepción de la notificación de la reclamación.
- Acepte o rechace la reclamación por escrito en un plazo de 15 días hábiles a partir de la recepción de toda la documentación solicitada, y justifique cualquier rechazo.
- Abonar una reclamación aceptada en un plazo de 5 días hábiles a partir de la notificación de que se va a abonar.
Cuando una aseguradora incumple estos plazos, la ley puede otorgar al asegurado el derecho a percibir el importe de la indemnización, más un 18 % de interés anual y los honorarios razonables de los abogados. Es importante destacar que esto se suele describir como una norma de responsabilidad objetiva, lo que significa que se puede reclamar la sanción por el incumplimiento del plazo en sí, sin necesidad de demostrar por separado la mala fe. Las obligaciones relacionadas con la gestión desleal de las reclamaciones figuran en el capítulo 541 del Código de Seguros de Texas.
Reclamaciones por tormentas y granizo: qué cambia con el capítulo 542A
Dado que la mayoría de las reclamaciones por daños en tejados en Texas se deben al granizo, al viento u otras tormentas, muchas de ellas se rigen por el capítulo 542A del Código de Seguros de Texas, a veces denominado «Ley del granizo», que se aplica a las reclamaciones de daños materiales de primera parte causados total o parcialmente por fuerzas de la naturaleza.
Hay dos aspectos que revisten especial importancia para los propietarios de viviendas. El primero es la notificación previa a la demanda: antes de presentar la demanda, por lo general hay que notificar por escrito a la aseguradora con al menos 61 días de antelación, indicando los hechos objeto de la reclamación, la cantidad adeudada y los honorarios de abogados incurridos. Omite este paso puede paralizar el caso o limitar la recuperación de los honorarios de los abogados. La segunda es la reducción de los intereses de demora: para las reclamaciones en virtud del capítulo 542A, la penalización por retraso en el pago se vincula al tipo de interés de la sentencia más un 5 % (que suele rondar el 10 %), en lugar del 18 % fijo previsto en el capítulo 542.
Estas normas no te privan de tu derecho a recibir una remuneración justa, pero sí añaden pasos procedimentales en los que es fácil cometer errores si no se cuenta con orientación.
Por qué las aseguradoras rechazan o pagan menos de lo debido en las reclamaciones relacionadas con los tejados
Conocer la estrategia habitual de la aseguradora te ayuda a responder adecuadamente. Las reclamaciones relacionadas con el tejado suelen denegarse o reducirse porque la aseguradora achaca los daños al desgaste o a la antigüedad en lugar de a una tormenta, alega que los daños causados por el granizo son estéticos y no funcionales, o afirma que el tejado ya presentaba fallos antes de que se produjera el siniestro.
Con la misma frecuencia, el problema radica en una documentación insuficiente, como fotografías de baja calidad o estimaciones imprecisas, la presentación tardía de la reclamación, mucho tiempo después de la tormenta, o un pago que, aunque técnicamente cumple con los requisitos de la cobertura, deja muy poco una vez deducidos la franquicia y la depreciación.
Cada uno de estos casos constituye una calificación, no un impedimento automático para el pago. Unas pruebas sólidas y específicas de la tormenta, junto con una redacción adecuada de la póliza, suelen hacer que una reclamación vuelva a considerarse cubierta.
Cuando la aseguradora envía a su propio perito
La denegación de una reclamación por daños en el tejado no suele suponer el final de los trámites, sino el comienzo de una batalla entre expertos. Cuando los daños son importantes, las aseguradoras suelen contratar a su propia empresa de ingeniería o peritaje para que inspeccione el tejado y elabore un informe en el que se atribuyan los daños a la antigüedad, el desgaste o un defecto de fabricación, en lugar de a la tormenta. Ese informe se convierte en la base de la aseguradora para denegar la reclamación o reducir el pago, y está redactado de tal forma que resulte difícil rebatirlo.
Para rebatirlo se necesita documentación de igual o mayor peso. Las pruebas que se mantienen válidas cuando la aseguradora presenta objeciones incluyen un presupuesto detallado de sustitución, partida por partida, elaborado con el mismo software que utilizan las aseguradoras, como Xactimate; un informe de un ingeniero colegiado que vincule los daños a una fecha concreta de tormenta, fotos y vídeos fechados; lecturas de humedad; datos independientes de verificación de granizo o viento para tu dirección; y pruebas de que las tejas dañadas están descatalogadas o no se pueden encontrar iguales.
El informe de causalidad elaborado por un profesional colegiado suele ser lo que hace que una reclamación denegada por desgaste normal vuelva a convertirse en una reclamación cubierta por la sustitución del tejado.
Qué hacer si te deniegan la indemnización por daños en el tejado o te pagan menos de lo que te corresponde
Una denegación o una oferta a la baja es una posición inicial, no un veredicto definitivo. Puedes solicitar una nueva inspección y aportar fotos adicionales, informes de techadores y datos meteorológicos, o bien acogerse a la cláusula de tasación de la póliza, si la hay, para resolver cualquier desacuerdo sobre el importe de la pérdida mediante tasadores independientes y, si fuera necesario, un árbitro.
También puede presentar una reclamación formal por escrito, haciendo referencia a la cobertura específica y a los plazos de pago inmediato que la aseguradora pueda haber incumplido, y contratar a un abogado que pueda revisar la póliza, evaluar la posibilidad de presentar una reclamación en virtud del capítulo 542 o 542A y gestionar correctamente la notificación previa a la demanda.
Cómo la cláusula de tasación puede resolver un punto muerto en una reclamación por daños en el tejado
Cuando tú y tu aseguradora coincidís en que los daños en el tejado están cubiertos, pero no lográis poneros de acuerdo sobre la cuantía, la cláusula de tasación es una de las herramientas más eficaces de las que disponen los propietarios de viviendas en Texas. La mayoría de las pólizas de seguro de vivienda la incluyen, y permite resolver disputas sobre el valor monetario de la pérdida sin necesidad de recurrir a los tribunales.
El proceso es sencillo. Tanto tú como la aseguradora elegís cada uno a un perito competente e independiente, y esos dos peritos eligen a un árbitro neutral. Los peritos inspeccionan el tejado, intercambian cifras y cualquiera de los dos de entre los tres, incluido el árbitro, puede fijar una cantidad vinculante. La peritación suele ser más rápida y mucho menos costosa que un litigio, y deja de depender del perito de la aseguradora.
Sin embargo, hay una limitación importante. Una tasación determina el importe de la pérdida, no si la reclamación está cubierta en primer lugar. Si la aseguradora deniega la cobertura de plano, achaca el siniestro al desgaste natural o actúa de mala fe, una tasación no resolverá esas cuestiones, por lo que lo más recomendable sería presentar una reclamación en virtud del capítulo 542 o 542A. Saber de qué tipo de litigio se trata realmente, cuál es el precio y cuál es la cobertura determina si la tasación es la opción adecuada.
Errores habituales que hacen fracasar una reclamación por daños en el tejado en Texas
Incluso una reclamación válida por daños en el tejado puede fracasar debido a errores que se podrían haber evitado. Ten cuidado con estos errores habituales que dan a las aseguradoras margen para retrasar, reducir o denegar el pago de la indemnización.
- Esperar demasiado tiempo para comunicar los daños;
- Aceptar la primera comprobación del ACV como definitiva sin confirmar la amortización recuperable;
- Firmar una cesión general de prestaciones sin comprenderla;
- Dejar que un contratista actúe como tu representante ante la aseguradora, en lugar de solicitar un asesoramiento jurídico independiente;
- No se ha respetado el plazo de 61 días para la notificación previa a la demanda en una reclamación por daños causados por una tormenta.
Evitar estos errores garantiza que tu reclamación se base en fundamentos sólidos y te permite mantener tu posición negociadora en caso de que la aseguradora intente pagar menos de lo debido o denegar una sustitución válida del tejado.
Protege tu tejado, tu bolsillo y tus derechos
Conseguir que la aseguradora cubra los gastos de la sustitución de un tejado en Texas no es tanto una cuestión de suerte como de pruebas, de elegir el momento adecuado y de saber qué exige la ley a tu aseguradora. Los daños cubiertos por tormentas, una interpretación correcta de los conceptos «ACV» y «RCV», la presentación rápida de la reclamación y un seguimiento firme en caso de pagos insuficientes son factores que inclinan la balanza a tu favor.
El bufete de abogados Omar Ochoa revisa pólizas, denegaciones y presupuestos de reparación de tejados infravalorados para propietarios de todo Texas, prestando especial atención a los plazos y a la redacción de las condiciones de cobertura que determinan el resultado de estas reclamaciones. Si te han denegado tu reclamación por daños en el tejado o te han ofrecido una indemnización inferior a la que te corresponde, ponte en contacto con nosotros hoy mismo para que te expliquemos con claridad cuál es tu situación.

Omar Ochoa ha sido reconocido a nivel nacional como uno de los mejores abogados litigantes jóvenes del país. Ha representado a clientes en tribunales federales y estatales y en arbitrajes en todo Estados Unidos e internacionalmente. Tiene gran experiencia en una amplia gama de litigios complejos y ha llevado una gran variedad de casos. Ha recuperado cientos de millones de dólares para clientes de todo tipo, desde particulares a medianos empresarios o empresas multinacionales.
Índice
Que te denieguen una reclamación por daños en el tejado no es la última palabra
Si tu aseguradora te ha pagado menos de lo debido o ha denegado una reclamación relacionada con el tejado, un análisis detallado de tu póliza y del presupuesto del perito puede determinar si la decisión es acertada. Ponte en contacto con nuestro equipo especializado hoy mismo.
Póngase en contacto con nosotrosEsto es un texto dentro de un bloque div.
Póngase en contacto con nosotrosAntes de aceptar una inspección del tejado, haz que la revisen
Un rápido análisis de tu póliza y del presupuesto de la aseguradora puede poner de manifiesto que faltan coberturas, que la depreciación es excesivamente agresiva o que se ha denegado erróneamente una causa de siniestro. Ponte en contacto con nuestro bufete para recibir asesoramiento.